ขายของออนไลน์ต้องจัดการบัญชีและเอกสารอย่างไร
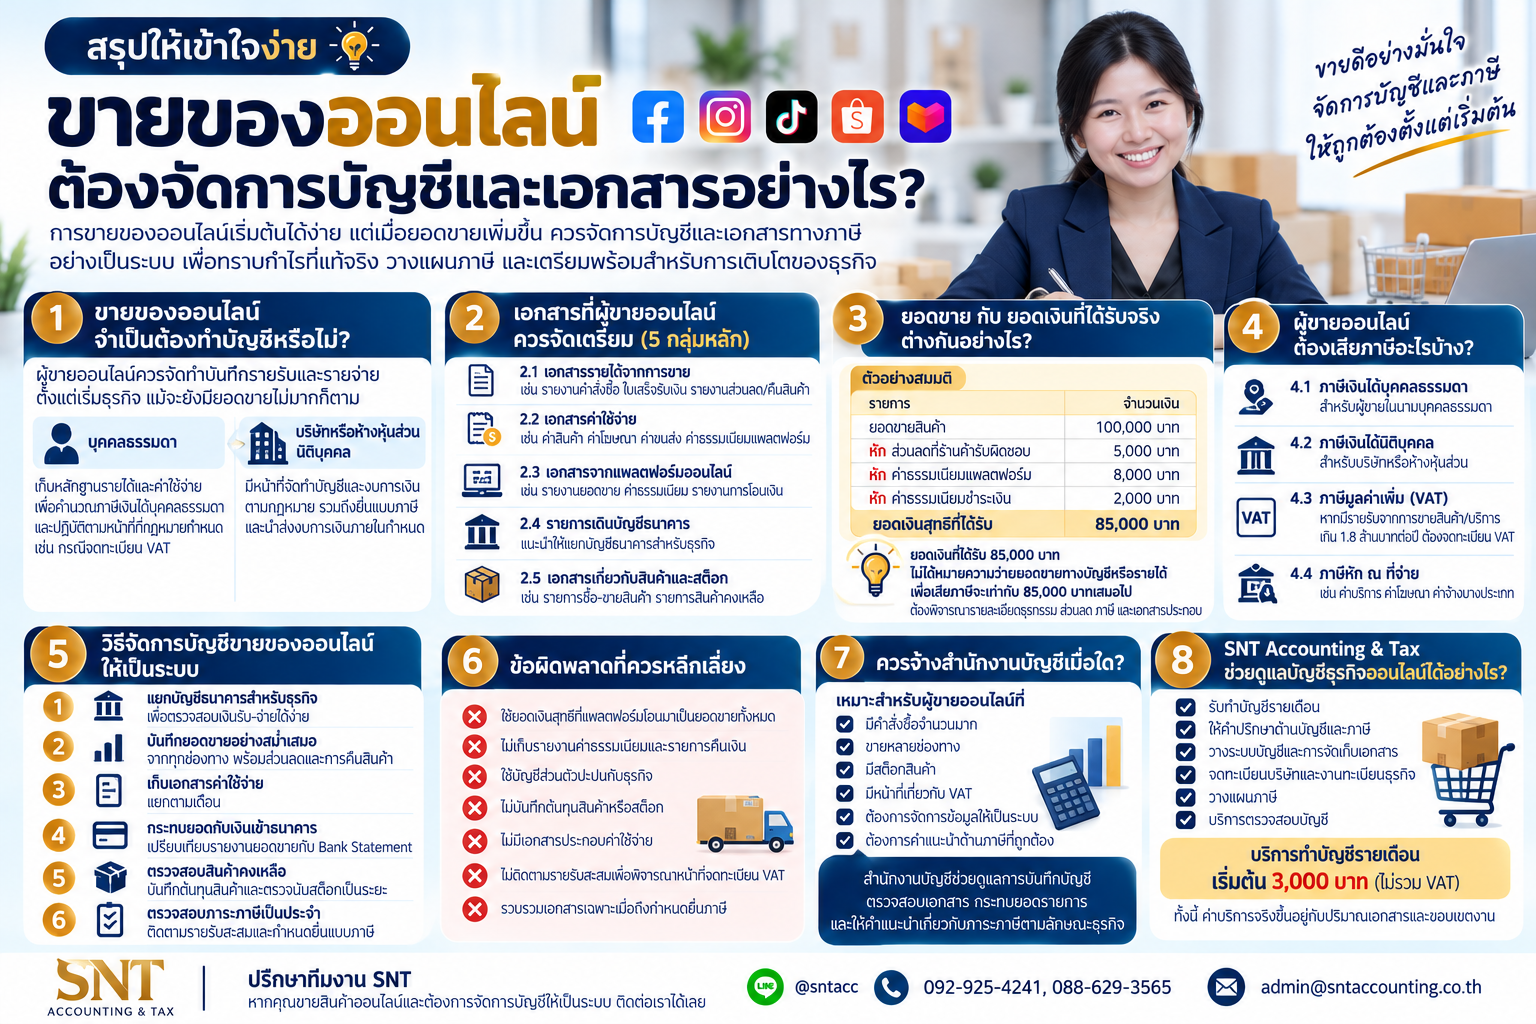
การขายของออนไลน์เป็นธุรกิจที่เริ่มต้นได้ง่าย ไม่ว่าจะขายผ่าน Facebook, Instagram, TikTok Shop, Shopee, Lazada หรือเว็บไซต์ของตนเอง แต่เมื่อยอดขายเพิ่มขึ้น สิ่งที่ผู้ประกอบการไม่ควรมองข้ามคือ การจัดการบัญชีขายของออนไลน์และเอกสารทางภาษีอย่างเป็นระบบ
ผู้ขายออนไลน์หลายรายอาจมองเพียงยอดเงินที่โอนเข้าบัญชีธนาคาร แต่ยอดเงินที่ได้รับจริงอาจไม่เท่ากับยอดขาย เพราะมีค่าธรรมเนียมแพลตฟอร์ม ส่วนลด ค่าขนส่ง การคืนสินค้า และรายการหักเงินอื่น ๆ
การจัดทำบัญชีอย่างถูกต้องจึงช่วยให้ผู้ประกอบการทราบกำไรที่แท้จริง วางแผนภาษี และเตรียมพร้อมสำหรับการเติบโตของธุรกิจ
1. ขายของออนไลน์จำเป็นต้องทำบัญชีหรือไม่?
ผู้ประกอบการขายของออนไลน์ควรจัดทำบันทึกรายรับและรายจ่ายตั้งแต่เริ่มธุรกิจ แม้จะยังมียอดขายไม่มากก็ตาม
อย่างไรก็ตาม หน้าที่ทางบัญชีตามกฎหมายแตกต่างกันตามรูปแบบธุรกิจ
- บุคคลธรรมดา: ควรเก็บหลักฐานรายได้และค่าใช้จ่ายเพื่อคำนวณภาษีเงินได้บุคคลธรรมดา และต้องปฏิบัติตามหน้าที่จัดทำรายงานที่กฎหมายกำหนด หากอยู่ในกรณีที่เกี่ยวข้อง เช่น ผู้ประกอบการจดทะเบียน VAT
- บริษัทจำกัดหรือห้างหุ้นส่วนนิติบุคคล: มีหน้าที่จัดทำบัญชีและงบการเงินตามกฎหมาย รวมถึงยื่นแบบภาษีและนำส่งงบการเงินภายในกำหนด
การทำบัญชีตั้งแต่เริ่มต้นจะช่วยลดปัญหาเอกสารสูญหาย ยอดขายไม่ตรงกับเงินรับ และการคำนวณภาษีผิดพลาด
2. เอกสารที่ผู้ขายออนไลน์ควรจัดเตรียม
เอกสารที่ครบถ้วนเป็นพื้นฐานสำคัญของการจัดการบัญชีขายของออนไลน์ โดยสามารถแบ่งเป็น 5 กลุ่มหลัก
2.1 เอกสารรายได้จากการขาย
- รายงานคำสั่งซื้อจากแพลตฟอร์ม
- รายงานยอดขายรายวันหรือรายเดือน
- ใบเสร็จรับเงินหรือใบกำกับภาษีที่ออกให้ลูกค้า ตามกรณี
- หลักฐานการรับชำระเงิน
- รายงานการคืนสินค้าและคืนเงิน
- รายงานส่วนลดหรือโปรโมชั่น
ผู้ประกอบการควรแยกยอดขายรวม ยอดส่วนลด ยอดคืนสินค้า และยอดเงินที่ได้รับจริงออกจากกัน เพื่อให้ตรวจสอบรายการได้ง่าย
2.2 เอกสารค่าใช้จ่าย
- ใบเสร็จหรือใบกำกับภาษีจากการซื้อสินค้า
- ค่าโฆษณา Facebook, Google หรือ TikTok
- ค่าบรรจุภัณฑ์
- ค่าขนส่ง
- ค่าเช่าคลังสินค้าหรือพื้นที่จัดเก็บสินค้า
- ค่าโปรแกรมและระบบจัดการร้านค้า
- ค่าธรรมเนียมแพลตฟอร์มและค่าธรรมเนียมการชำระเงิน
ข้อควรระวัง: ไม่ใช่ค่าใช้จ่ายทุกรายการจะนำมาหักภาษีได้โดยอัตโนมัติ ต้องพิจารณาตามประเภทผู้เสียภาษี ลักษณะรายจ่าย และหลักฐานประกอบ
2.3 เอกสารจากแพลตฟอร์มออนไลน์
สำหรับร้านค้าที่ขายผ่าน Shopee, Lazada หรือ TikTok Shop ควรดาวน์โหลดรายงานที่เกี่ยวข้อง เช่น
- รายงานยอดขาย
- รายงานการชำระเงินและยอดโอน
- รายงานค่าธรรมเนียม
- รายงานส่วนลดที่ร้านค้ารับผิดชอบ
- รายงานการคืนเงิน
- เอกสารภาษีหรือหลักฐานการหักภาษี ณ ที่จ่าย หากมี
ข้อมูลเหล่านี้ช่วยอธิบายความแตกต่างระหว่างยอดขายกับยอดเงินที่เข้าบัญชีธนาคาร
2.4 รายการเดินบัญชีธนาคาร
ควรจัดเตรียม Bank Statement ของบัญชีที่ใช้รับและจ่ายเงินธุรกิจทุกเดือน
หากเป็นไปได้ ควรแยกบัญชีธนาคารสำหรับธุรกิจออกจากบัญชีส่วนตัว เพื่อลดความสับสนในการตรวจสอบรายการ
2.5 เอกสารเกี่ยวกับสินค้าและสต็อก
- รายการซื้อสินค้า
- รายการรับสินค้าเข้าคลัง
- รายการขายและตัดสต็อก
- รายการสินค้าคงเหลือ
- รายการสินค้าชำรุด สูญหาย หรือคืนสินค้า
ธุรกิจที่มีสินค้าเป็นจำนวนมากควรตรวจนับสต็อกเป็นประจำ เพื่อให้ข้อมูลต้นทุนและสินค้าคงเหลือมีความน่าเชื่อถือ
3. ยอดขายกับยอดเงินที่ได้รับจริงต่างกันอย่างไร?
หนึ่งในข้อผิดพลาดที่พบบ่อยคือการนำยอดเงินที่แพลตฟอร์มโอนเข้าบัญชีมาใช้เป็นยอดขายทั้งหมด โดยไม่แยกรายการหักต่าง ๆ
ตัวอย่างสมมติ
| รายการ | จำนวนเงิน |
|---|---|
| ยอดขายสินค้า | 100,000 บาท |
| หัก ส่วนลดที่ร้านค้ารับผิดชอบ | 5,000 บาท |
| หัก ค่าธรรมเนียมแพลตฟอร์ม | 8,000 บาท |
| หัก ค่าธรรมเนียมชำระเงิน | 2,000 บาท |
| ยอดเงินสุทธิที่ได้รับ | 85,000 บาท |
จากตัวอย่าง ยอดเงินที่ได้รับคือ 85,000 บาท แต่ไม่ได้หมายความว่ายอดขายทางบัญชีหรือรายได้เพื่อเสียภาษีจะเท่ากับ 85,000 บาทเสมอไป
ต้องพิจารณารายละเอียดธุรกรรม ส่วนลด ภาษี และเอกสารประกอบตามข้อเท็จจริง โดยเฉพาะหากมี VAT หรือรายการที่แพลตฟอร์มรับผิดชอบแทนร้านค้า
4. ผู้ขายออนไลน์ต้องเสียภาษีอะไรบ้าง?
ภาษีที่เกี่ยวข้องขึ้นอยู่กับรูปแบบธุรกิจ รายได้ และลักษณะรายการค้า
4.1 ภาษีเงินได้บุคคลธรรมดา
ผู้ขายออนไลน์ที่ดำเนินธุรกิจในนามบุคคลธรรมดา ต้องนำรายได้ที่เกี่ยวข้องมาพิจารณายื่นภาษีเงินได้บุคคลธรรมดา ตามเงื่อนไขที่กฎหมายกำหนด
การคำนวณเงินได้สุทธิอาจใช้การหักค่าใช้จ่ายตามจริงหรือแบบเหมาได้ในกรณีที่กฎหมายอนุญาต ซึ่งต้องพิจารณาประเภทเงินได้และเงื่อนไขที่เกี่ยวข้อง
4.2 ภาษีเงินได้นิติบุคคล
หากดำเนินธุรกิจในรูปแบบบริษัทหรือห้างหุ้นส่วนนิติบุคคล ต้องจัดทำบัญชีและคำนวณกำไรสุทธิเพื่อเสียภาษีตามหลักเกณฑ์ที่เกี่ยวข้อง รวมถึงปฏิบัติตามหน้าที่ยื่นแบบภาษีและงบการเงิน
4.3 ภาษีมูลค่าเพิ่ม (VAT)
โดยทั่วไป ผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการที่อยู่ในบังคับ VAT เกิน 1.8 ล้านบาทต่อปี ต้องจดทะเบียนภาษีมูลค่าเพิ่มภายในระยะเวลาที่กฎหมายกำหนด เว้นแต่เข้าข้อยกเว้นตามกฎหมาย
เมื่อจดทะเบียน VAT แล้ว จะมีหน้าที่เพิ่มเติม เช่น การออกใบกำกับภาษี การจัดทำรายงานภาษี และการยื่นแบบ ภ.พ.30 ตามหลักเกณฑ์ที่เกี่ยวข้อง
ข้อควรระวัง: เกณฑ์ 1.8 ล้านบาทพิจารณาจากรายรับที่เกี่ยวข้อง ไม่ใช่กำไรสุทธิ และต้องพิจารณาลักษณะกิจการประกอบด้วย
4.4 ภาษีหัก ณ ที่จ่าย
ธุรกิจออนไลน์บางประเภทอาจเกี่ยวข้องกับภาษีหัก ณ ที่จ่าย เช่น การจ่ายค่าบริการ ค่าโฆษณา หรือค่าจ้างบางประเภท
หน้าที่หักภาษีขึ้นอยู่กับประเภทผู้จ่าย ผู้รับเงิน และลักษณะรายการ ไม่ใช่ทุกค่าใช้จ่ายจะต้องหักภาษี ณ ที่จ่ายเหมือนกัน
5. วิธีจัดการบัญชีขายของออนไลน์ให้เป็นระบบ
ผู้ประกอบการสามารถเริ่มต้นได้จากขั้นตอนต่อไปนี้
ขั้นตอนที่ 1: แยกบัญชีธนาคารสำหรับธุรกิจ
ใช้บัญชีที่แยกจากค่าใช้จ่ายส่วนตัว เพื่อให้ตรวจสอบเงินรับและเงินจ่ายได้ง่ายขึ้น
ขั้นตอนที่ 2: บันทึกยอดขายอย่างสม่ำเสมอ
รวบรวมยอดขายจากทุกช่องทาง ทั้งเว็บไซต์ โซเชียลมีเดีย และแพลตฟอร์มออนไลน์ พร้อมบันทึกส่วนลดและการคืนสินค้า
ขั้นตอนที่ 3: เก็บเอกสารค่าใช้จ่าย
จัดเก็บหลักฐานการซื้อสินค้า ค่าขนส่ง ค่าโฆษณา และค่าใช้จ่ายอื่น ๆ โดยแยกตามเดือน
ขั้นตอนที่ 4: กระทบยอดกับเงินเข้าธนาคาร
เปรียบเทียบรายงานยอดขาย รายงานการโอนเงินจากแพลตฟอร์ม และ Bank Statement เพื่อค้นหารายการที่ไม่ตรงกัน
ขั้นตอนที่ 5: ตรวจสอบสินค้าคงเหลือ
บันทึกต้นทุนสินค้าและตรวจนับสินค้าคงเหลือเป็นระยะ เพื่อช่วยประเมินกำไรและวางแผนการสั่งซื้อ
ขั้นตอนที่ 6: ตรวจสอบภาระภาษีเป็นประจำ
ติดตามรายรับสะสมและกำหนดยื่นแบบภาษีที่เกี่ยวข้อง เพื่อป้องกันการยื่นล่าช้าหรือพลาดหน้าที่จดทะเบียน VAT
6. ข้อผิดพลาดที่ผู้ขายออนไลน์ควรหลีกเลี่ยง
ข้อผิดพลาดที่พบได้บ่อย ได้แก่
- ใช้ยอดเงินสุทธิที่แพลตฟอร์มโอนมาเป็นยอดขายทั้งหมด
- ไม่เก็บรายงานค่าธรรมเนียมและรายการคืนเงิน
- ใช้บัญชีส่วนตัวปะปนกับธุรกิจโดยไม่มีบันทึกแยก
- ไม่บันทึกต้นทุนสินค้าหรือสต็อก
- ไม่มีเอกสารประกอบค่าใช้จ่าย
- ไม่ติดตามรายรับสะสมเพื่อพิจารณาหน้าที่จดทะเบียน VAT
- รวบรวมเอกสารเฉพาะเมื่อถึงกำหนดยื่นภาษี
การตรวจสอบข้อมูลทุกเดือนช่วยลดโอกาสเกิดข้อผิดพลาด และทำให้การจัดทำบัญชีปลายปีสะดวกขึ้น
7. ควรจ้างสำนักงานบัญชีเมื่อใด?
หากธุรกิจเริ่มมีคำสั่งซื้อจำนวนมาก ขายหลายช่องทาง มีสต็อกสินค้า หรือมีหน้าที่เกี่ยวกับ VAT การใช้บริการสำนักงานบัญชีอาจช่วยให้ผู้ประกอบการบริหารจัดการข้อมูลได้มีประสิทธิภาพขึ้น
สำนักงานบัญชีสามารถช่วยดูแลการบันทึกบัญชี ตรวจสอบเอกสาร กระทบยอดรายการ และให้คำแนะนำเกี่ยวกับภาระภาษีตามลักษณะธุรกิจ
8. SNT Accounting & Tax ช่วยดูแลบัญชีธุรกิจออนไลน์ได้อย่างไร?
SNT Accounting & Tax ให้บริการด้านบัญชีและภาษีสำหรับผู้ประกอบการและธุรกิจ SME รวมถึงผู้ขายสินค้าออนไลน์ โดยมีบริการที่เกี่ยวข้อง เช่น
- รับทำบัญชีรายเดือน
- ให้คำปรึกษาด้านบัญชีและภาษี
- วางระบบบัญชีและการจัดเก็บเอกสาร
- จดทะเบียนบริษัทและงานทะเบียนธุรกิจ
- วางแผนภาษี
- บริการตรวจสอบบัญชี
บริการทำบัญชีรายเดือน เริ่มต้น 3,000 บาท (ไม่รวม VAT) ทั้งนี้ ค่าบริการจริงขึ้นอยู่กับปริมาณเอกสารและขอบเขตงาน
ปรึกษาทีมงาน SNT
หากคุณขายสินค้าออนไลน์และต้องการจัดการบัญชีให้เป็นระบบ สามารถติดต่อ SNT Accounting & Tax เพื่อสอบถามบริการที่เหมาะกับธุรกิจของคุณ
LINE Official: @sntacc
โทรศัพท์: 092-925-4241, 088-629-3565
อีเมล: admin@sntaccounting.co.th
หมายเหตุ: บทความนี้ให้ข้อมูลทั่วไปเกี่ยวกับบัญชีและภาษีในประเทศไทย ไม่ใช่คำวินิจฉัยภาษีเฉพาะกรณี กฎหมายและแนวปฏิบัติอาจเปลี่ยนแปลงได้ ผู้ประกอบการควรตรวจสอบข้อเท็จจริงและหลักเกณฑ์ล่าสุดก่อนดำเนินการ